2020年中国沿海散装液体化学品运输行业市场现状分析 行业集中度逐步提升
一、行业概况与运输特性
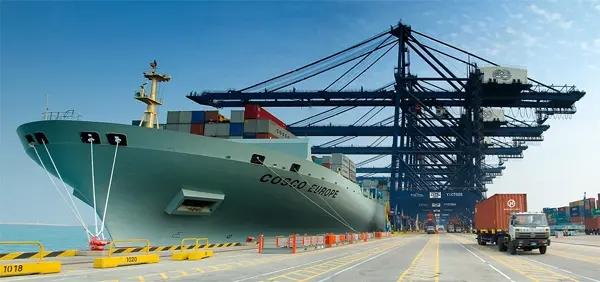
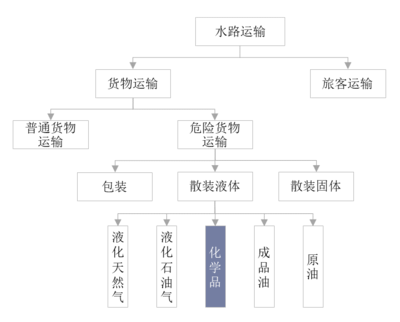
沿海散装液体化学品运输属于水路普通货物运输的细分领域,承担着连接沿海化工产业基地与下游消费市场的重要功能。2020年,受新冠疫情冲击、国际油价剧烈波动及国内化工产业结构调整等多重因素影响,该行业呈现出总量承压、结构优化、集中度提升的显著特征。散装液体化学品具有易燃、易爆、有毒、腐蚀性强等物理化学特性,对船舶适航性、船员专业资质及应急管理能力要求极高,行业准入门槛显著高于普通干散货运输,这为市场集中度的持续提升奠定了天然基础。
二、市场供需现状
(一)需求端:总量收缩但结构分化
2020年,我国沿海散装液体化学品运输需求整体呈现前低后高的走势。上半年受疫情防控措施影响,下游涂料、化纤、塑料等终端行业开工率不足,运输需求一度低迷;下半年随着复工复产全面推进及海外订单回流,部分基础化工原料运输需求快速反弹。全年来看,苯乙烯、乙二醇、甲醇等大宗液体化学品水路运输量保持相对稳定,而精细化工品及高附加值特种化学品的运输需求增速更为可观。从货种结构看,对二甲苯(PX)、冰醋酸、丙烯腈等货种运输量受新增炼化一体化项目投产带动有所增长,传统农药、染料中间体运输量则因环保整治和产业转移出现下滑。
(二)供给端:运力结构持续优化
截至2020年末,沿海散装液体化学品船队规模保持低速增长,但船队结构升级明显。一方面,老旧小船加速淘汰,符合《国内航行海船法定检验技术规则》新要求的双壳双底船舶占比进一步提升;另一方面,部分头部企业通过新造船订单引入节能环保型不锈钢化学品船,单船载重吨位向5000—20000吨级区间集中,规模效应和安全性同步提升。运力供给的区域分布与沿海七大石化产业基地高度契合,环渤海、长三角、海西沿海及珠三角为运力投放重点区域。
三、行业集中度逐步提升的表现与动因
(一)提升表现
2020年,沿海散装液体化学品运输行业集中度(以CR8计)较上年进一步提高,头部企业凭借运力规模、客户资源及安全管理优势持续扩大市场份额。以兴通股份、盛航股份、招商南油等为代表的专业化学品航运企业通过新增运力投放、并购整合及长期COA(包运合同)锁定大客户,市场话语权明显增强。与此中小型船东因安全合规成本上升、融资渠道收窄,纷纷选择退出市场或转为二手船交易,行业“散、小、弱”格局有所改善。
(二)驱动动因
其一,安全环保监管趋严。2020年交通运输部持续推进危险货物水路运输安全专项整治,对船舶适装资质、船员培训及防污染设备配备提出更高要求,中小运营主体合规压力陡增,为规范化龙头企业腾出市场空间。其二,客户结构升级倒逼。大型石化企业出于供应链稳定性与HSE(健康、安全、环境)管理考量,倾向于与运力充足、安全管理体系完善的头部承运人签订年度或中长期合同,形成较为稳固的合作壁垒。其三,资本与规模壁垒抬升。专业化学品船舶造价高、回报周期长,叠加银行贷款对危险品运输企业的风险审查趋严,进一步抬高了行业进入门槛。
四、行业面临的主要问题与风险
2020年行业运行中仍存在若干突出问题。一是运价波动较大,上半年部分航线运价承压下行,中小船东经营压力加剧;二是部分区域码头危化品泊位通过能力不足,压港现象偶有发生,影响船舶周转效率;三是新冠疫情反复导致船员换班困难,对船舶运营连续性和安全管理构成挑战;四是行业信息化水平参差不齐,船舶动态监控、货物全程追溯及电子单证推广尚未实现全行业覆盖。
五、发展趋势展望
展望后续,沿海散装液体化学品运输行业集中度有望延续提升态势。一方面,政策层面持续强化危险货物运输安全监管和绿色低碳要求,推动落后运力出清,龙头企业的规模与合规优势将进一步凸显;另一方面,随着国内大型炼化一体化项目陆续投产,基础化工品运输需求保持刚性,专业化、规模化、集约化经营将成为行业主流。数字化赋能与智慧航运建设加速推进,头部企业通过船舶能效管理、智能调度平台等手段降本增效,将进一步拉大与中小竞争者的差距。2020年是行业集中度加快提升的关键节点,运输企业需在安全合规、船队结构优化和客户服务能力三个维度持续深耕,方能在更高水平的市场竞争中赢得先机。
如若转载,请注明出处:http://www.astralmarinecn.com/product/21.html
更新时间:2026-11-01 03:26:34